美股收评:华尔街再遭“利率风暴”!三大指数收跌,波音暴跌近7%、Meta重挫近5%
来源于:fx168-推荐
发布日期:2026-09-29 04:33:55
FX168财经报社(北美)讯 周一(9月28日),美国股市三大指数集体收跌,美债收益率再度大幅走高成为当天最主要的压力来源。10年期美债收益率盘中站上5.2%,30年期收益率突破5.5%,继续徘徊在多年高位附近,高利率环境重新压制科技股和高估值资产。盘中有关美国愿在伊朗核问题取得进展的情况下考虑放松制裁的消息一度推动油价回落,并帮助美股从日内低点反弹,但最终未能扭转主要股指跌势。
截至收盘,道琼斯工业平均指数下跌347.11点,跌幅0.67%,报51,481.51点;标普500指数下跌0.77%,报7,683.69点;纳斯达克综合指数下跌0.92%,报26,820.38点。盘中低点时,道指一度下跌超过400点,标普500跌幅一度接近1%。

(图源:FX168)
美债收益率再冲高,高估值科技股首当其冲
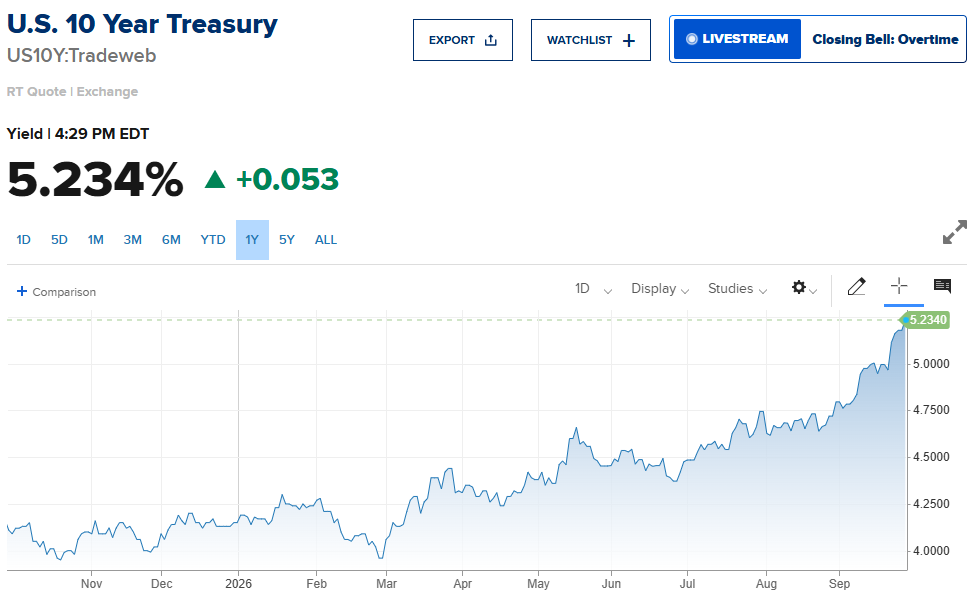
周一债券市场继续延续上周的剧烈调整。10年期美国国债收益率收盘前仍在5.23%附近,盘中继续维持在5.2%上方;30年期收益率则突破5.5%。此前10年期收益率已经触及2007年以来高位,30年期收益率也升至2004年以来罕见水平。
(图源:CNBC)
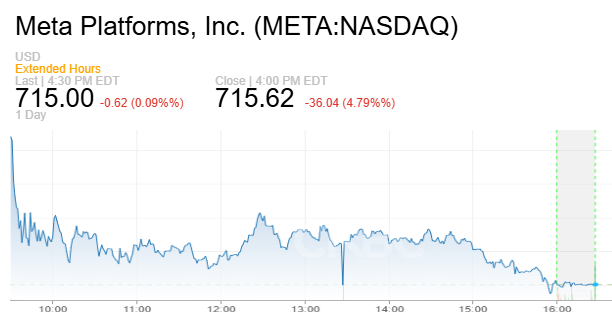
在无风险收益率持续攀升的情况下,科技和人工智能相关股票成为当天抛售的主要对象。AMD收跌3.6%,美光科技下跌2.6%,亚马逊和微软均下跌约1%,Meta Platforms则重挫4.79%。高收益率不仅提高企业融资成本,也会压低高成长公司的未来现金流折现价值,因此对估值较高的科技板块形成更直接压力。
(图源:CNBC)
Gabelli Funds投资组合经理Justin Bergner表示,美债收益率周一再次明显走高,正在对股市造成可以理解的压力。与此同时,AI超大规模数据中心持续投入资本,也在争夺市场资金,而更高利率又同时对消费者形成压力,使当前市场表现进一步向少数大型公司集中。
英伟达逆势上涨,1500亿美元回购计划提振股价
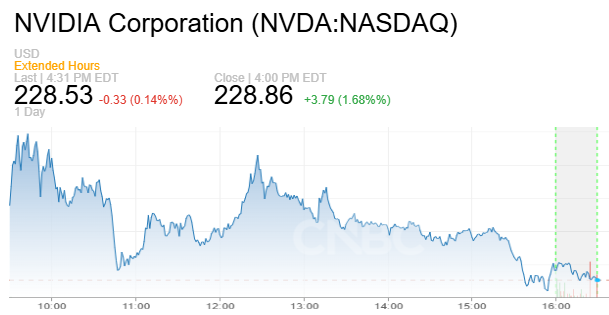
在大型科技股普遍下跌之际,英伟达成为少数逆势上涨的重量级科技股之一,收盘上涨1.7%。公司周一宣布,计划额外增加1500亿美元股票回购额度,使其整体股票回购授权规模达到2350亿美元。
(图源:CNBC)
这一消息一定程度上抵消了高利率环境对其估值带来的压力。英伟达过去数年一直是人工智能投资浪潮的核心受益者,而大规模回购计划也向市场传递出公司对现金流和未来业务前景的信心。
不过,从板块整体看,科技股近期上涨越来越集中。德意志银行分析师指出,自7月底以来,大型成长股和科技板块累计上涨约14%,并创出新高,但同期标普500其他成分股整体反而下跌约3%。这一分化显示,大型科技股仍在支撑主要指数,但高利率和利率波动正在成为越来越明显的逆风。
波音暴跌近7%,拖累道指
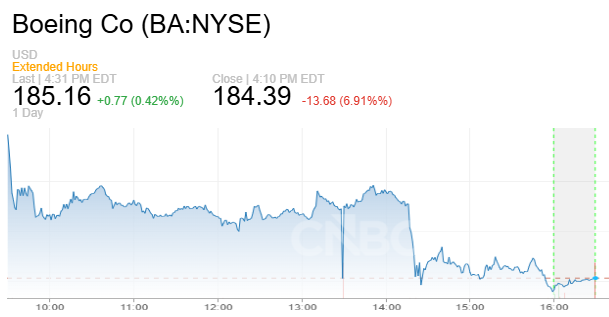
道指当天还受到波音重挫拖累。波音股价收盘下跌近7%,此前美国联邦航空管理局(FAA)表示,在评估一项新的软件问题之前,不会认证波音737 MAX 10机型。
(图源:CNBC)
由于波音在道指中拥有较大权重,其大幅下跌明显放大道指当天跌幅。737 MAX 10认证进程再度延迟,也重新引发市场对波音交付节奏和未来现金流的担忧。
美伊消息一度推动股市脱离低点
美股在午盘附近一度明显收窄跌幅。CNN和Axios援引美国官员称,特朗普政府愿意在伊朗核问题取得“具体进展”的情况下,考虑放松部分制裁以及释放被冻结的伊朗资金。消息公布后,原油价格一度从日内高位明显回落,缓解了市场对能源价格继续推高通胀的担忧。
CNN当天报道显示,美国与伊朗之间的接触仍在通过中间人推进,双方当前一个关键分歧在于制裁解除和伊朗核领域承诺按照什么顺序实施;特朗普此前也表示,预计双方本周仍可能继续谈判。
对于股市而言,油价变化已经成为近期影响利率预期的重要变量。如果中东局势缓和、原油价格回落,市场对通胀重新升温以及美联储继续加息的担忧可能随之降温;反之,如果油价重新大幅上涨,则可能进一步强化“更高利率维持更久”的交易逻辑。
库克:AI短期内难以解决通胀问题
美联储理事丽莎·库克(Lisa Cook)周一的讲话也强化了市场对通胀风险的关注。她表示,人工智能最终可能通过提高生产率发挥一定的抑制通胀作用,但短期内并不足以抵消当前价格压力。
库克指出,未来几个月的通胀压力可能同时来自AI基础设施建设、中东冲突导致的油价上涨以及供应链中断。她认为,如果生产率进一步提高,而需求保持稳定,AI可能对通胀产生一定下行作用,但这一影响预计较为温和。
库克还表示,她支持美联储本月加息25个基点的决定,并指出未来政策仍将根据通胀、就业以及经济对此前加息的反应来决定。她同时认为,目前劳动力市场仍具备承受进一步加息的能力。
这一表态进一步凸显,美联储目前仍未释放明显的政策转向信号。随着油价维持高位、通胀风险重新上升,市场对未来进一步收紧政策的预期也继续支撑美国国债收益率。
本周迎来PCE和非农“双重考验”
在经历周一的债市冲击后,本周美股还将迎来一系列关键经济数据。市场首先将关注周三公布的8月个人消费支出(PCE)物价指数,这是美联储最关注的通胀指标之一;周四将公布新的美国制造业数据,周五则将迎来备受关注的9月非农就业报告。
如果通胀数据继续偏强、就业市场维持韧性,市场对美联储继续加息的押注可能进一步升温,并推动美债收益率维持高位甚至继续上行。这种情况下,高估值科技股可能继续面临压力。
反之,如果通胀和就业明显降温,近期快速上升的利率预期可能有所缓解,从而为股市提供喘息空间。
对于当前华尔街而言,核心矛盾已经十分明确:企业盈利尤其是科技行业增长依然强劲,但越来越高的无风险利率正在迫使投资者重新衡量股票估值。本周PCE和非农数据能否改变这一利率交易,将成为决定美股下一步方向的重要变量。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。