明年无需再加息?美联储“三把手”释放关键信号,美元应声下跌、金银反弹
来源于:fx168-推荐
发布日期:2026-10-14 03:04:57
FX168财经报社(北美)讯 周二(10月13日),纽约联储主席约翰·威廉姆斯(John Williams)表示,如果经济前景大体符合预期,今年再加息一次可能仍是合适的,但目前没有理由认为需要在此基础上进一步加息。他预计2027年通胀将明显回落、接近美联储2%的目标,同时强调,AI投资热潮与持续高企的能源价格仍是需要密切监测的风险,未来政策决定将取决于经济与通胀的实际走势。
在接受彭博新闻社采访时,威廉姆斯解释了支持9月加息的原因,并谈及即将公布的美国消费者物价指数(CPI)。他的表态保留了年内进一步收紧政策的可能性,但也显示,在其基准情景中,加息未必需要延续至2027年。
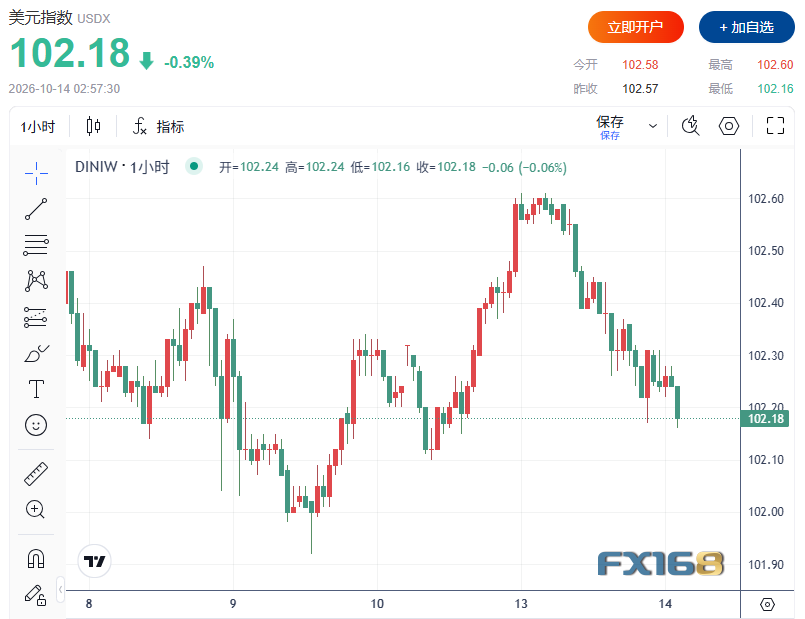
威廉姆斯讲话期间,美元指数短线回落约145个基点至102.16,现货黄金反弹约14美元至4158美元/盎司,白银反弹约0.4美元至59.26美元/盎司;但黄金、白银日内仍处跌势。
(图源:FX168)
年内仍可能再加一次,2027年政策路径尚未确定
威廉姆斯表示:“如果经济前景大体符合我的预期,我并没有改变自己的看法,即再加息一次可能是合适的。目前,我没有理由认为我们还需要做得更多。”
当被追问2027年是否需要继续加息时,他强调,现在仍是10月中旬,经济受到多种因素影响,美联储必须继续观察数据。他关注的是就业和通胀的基础趋势,而不只是某一个月份的表现。
按照访谈中讨论的利率路径,进一步加息一次将使联邦基金利率目标区间升至4%至4.25%。不过,这仍是威廉姆斯基于自身经济预测作出的判断,并不代表联邦公开市场委员会(FOMC)已经确定后续政策安排。
能源与AI压力上升,推动其坚定支持9月加息
威廉姆斯明确表示,他坚定支持9月加息,并认为这是“完全正确的决定”。在他看来,经济展现出韧性,就业方面的下行风险有所减轻,而能源价格与AI需求带来的通胀风险则有所上升,使适度调整政策成为合理选择。
能源价格是改变其近期通胀判断的重要因素。此前市场曾预期中东冲突缓解、油价明显回落,但能源价格随后持续处于高位。与此同时,汽油和柴油相对原油的价差扩大,反映出中东冲突以及俄乌冲突对炼油能力和燃料供应的影响。
他指出,能源成本不仅直接推高总体通胀,也正通过机票、食品及其他商品和服务传导至核心通胀。相比之下,关税对进口商品价格的影响大体符合模型预期,尚未广泛扩散至整个经济,相关影响大部分已逐渐过去。
AI热潮推高芯片与建设成本,供给追赶需要时间
威廉姆斯将AI需求驱动的价格压力视为目前最需要密切关注的新因素。数据中心建设和芯片需求迅速增加,推动相关商品价格明显上涨,部分影响也扩散至使用芯片的消费品,以及建筑行业的劳动力成本。
他认为,AI投资者对价格和利率的敏感度相对较低,因为他们相信这些投入能够带来巨大的生产率提升和经济转型。因此,适度调整利率未必会显著改变AI投资的基本趋势,但仍能通过住房、其他企业投资、长期利率和美元等渠道影响更广泛的经济。
在AI需求按其基准预期保持强劲的情况下,威廉姆斯认为,供给赶上需求可能需要超过两年。他表示,芯片价格可能继续上涨,但高价格与高利润也正在刺激企业扩大生产能力。更长远来看,新增产能以及AI带来的生产率改善,有望增强供给,并成为推动通胀回落的力量。
整体经济尚未过热,部分基础通胀指标已降至约2.3%
尽管能源和AI推高部分价格,威廉姆斯仍认为,美国经济并未出现全面过热。失业率稳定在4%出头,劳动力市场整体保持平衡,他个人认为其中存在少量闲置空间,但并不明显。
他指出,薪酬增长仍较温和,单位劳动力成本的增速与2%甚至更低的通胀相一致。纽约联储的多变量核心趋势通胀指标约为2.3%,达拉斯联储截尾均值指标过去六个月的表现也处于相近水平,显示部分基础通胀压力正在减弱。
威廉姆斯强调,当前情况与2021年至2022年有所不同。当时企业同时面对进口、工资和其他投入成本全面上涨,难以通过调整生产方式缓解压力,只能普遍提高售价。如今,除能源和AI相关领域外,他尚未看到同样广泛的成本推动压力。
他还表示,近几个季度经济增长略高于2%,与其对潜在增长的判断较为接近。较好的生产率增长和温和的单位劳动力成本,为他预计明年通胀明显回落提供了依据。
CPI即将公布,政策判断更看重趋势
对于周三公布的CPI,威廉姆斯表示,美联储将仔细分析数据细节,包括季节性因素和影响特定月份表现的特殊因素,但不会只围绕一个数字决定政策。
他强调,政策应依赖数据,却不能依赖某一个月份的单独数据点。新的通胀报告只是整体判断中的一块拼图,需要与其他经济信息结合,才能看清基础趋势。
除了能源和AI相关价格,他尤其关注服务、住房以及其他商品类别的通胀走势,判断这些领域是否继续朝2%的目标靠近。他没有给出一个会立即改变其政策判断的核心CPI门槛,并指出,货币政策的完整影响通常需要一至两年才能体现,因此决策必须着眼于未来。
长债收益率上升影响经济,但不能替代美联储决策
面对10年期美债收益率处于约5%的情况,威廉姆斯不赞同“市场正在替美联储完成紧缩工作”的说法。他指出,长期收益率受到多种因素影响,包括AI投资、生产率、财政政策以及能源价格的不确定性,并不只反映货币政策预期。
不过,较高的长期利率确实会影响居民购房和企业投资,提高融资成本。美联储会将这些金融条件变化纳入经济预测和风险评估,但最终仍需自行判断,怎样的政策立场最有利于实现就业与物价稳定目标。
中性利率可能有所上升,后续决定仍取决于经济情景
威廉姆斯认为,与2019年相比,中性利率可能已经上升0.25至0.5个百分点,财政因素和更强的经济增长都可能发挥作用。不过,他估计,长期实际中性利率仍相对较低,约为1%或略高;这里指的是剔除通胀后的实际利率。
对于官员之间不同的利率路径判断,他表示,FOMC成员对及时实现2%通胀目标以及履行双重使命没有分歧,差别主要来自对经济情景、风险和中性利率的不同评估。经济可能沿着需要更高利率的路径发展,也可能出现无需进一步收紧的情景。
威廉姆斯强调,自己的讲话表达的是个人经济与政策判断。他没有确认有关其近期发言是否与美联储主席事先协调的推测,只表示双方保持定期沟通。在能源、AI需求和基础通胀走势持续变化的环境下,政策路径仍需根据后续信息作出调整。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。