美股收评:惊人大逆转!道指狂飙逾550点,但华尔街最担心的事情还是发生了
来源于:fx168-推荐
发布日期:2026-10-16 04:54:17
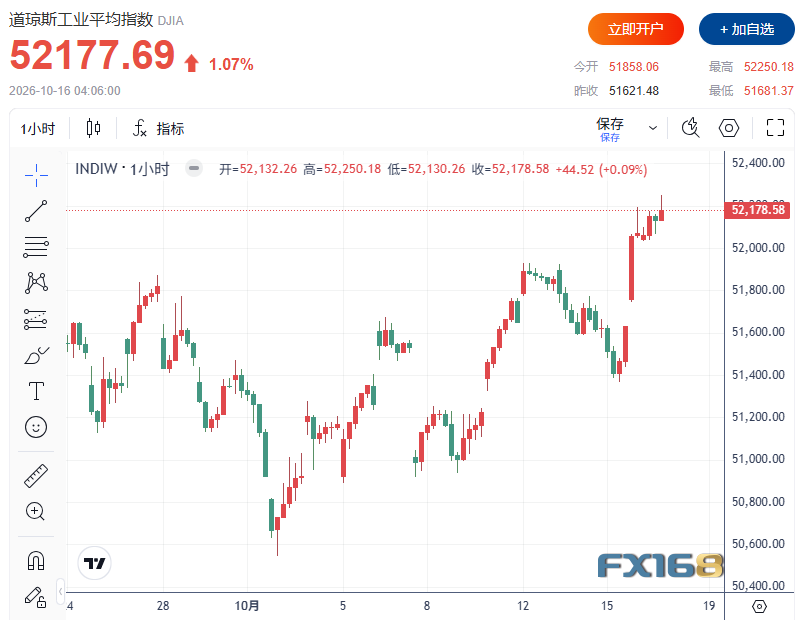
FX168财经报社(北美)讯 周四(10月15日),美国三大股指集体收涨,道琼斯工业平均指数大涨逾550点,纳斯达克指数则从盘中明显下跌转为小幅收高。投资者一方面消化持续偏热的美国通胀数据,另一方面重新评估人工智能(AI)行业的巨额投资与融资风险,推动资金向科技以外的板块轮动。
截至收盘,道指上涨556.21点,涨幅1.08%,报52177.69点;标普500指数上涨0.33%,报7744.06点;纳斯达克综合指数上涨0.08%,报26713.03点。纳指盘中一度下跌1.4%,随后收复失地,反映出部分科技股在连续调整后出现承接买盘。
(图源:FX168)
不过,指数收涨并未消除市场内部的分化。半导体板块继续承压,AI云服务企业的债务风险也未因股价反弹而缓解,投资者对增长、估值与现金流的审视正在趋于严格。
PPI再超预期,通胀压力限制政策宽松空间
宏观层面,美国9月生产者价格指数(PPI)环比上涨1.3%、同比上涨6.3%,分别创下2022年3月和2022年12月以来最大涨幅。
此前一天公布的9月消费者价格指数(CPI)同比涨幅也高于预期,引发市场对美联储可能在年底前进一步收紧政策的担忧,并曾对周三美股形成压力。
TradeStation全球市场策略主管戴维·拉塞尔(David Russell)表示,继CPI之后,最新PPI进一步证实,在能源价格维持高位的背景下,通胀正在恶化。他认为,无论是否临近选举,持续上涨的价格都可能迫使美联储采取行动。
对股票市场而言,这意味着投资者仍需面对较高融资成本与估值压力。周四的反弹显示买盘正在寻找机会,但企业能否以盈利和现金流支撑估值,仍是后续行情的重要分水岭。
资金转向科技之外,上涨参与度扩大
道指明显跑赢纳指,凸显出资金正在降低对部分热门AI交易的集中押注,并寻找其他行业的机会。
消费股成为支撑市场的重要力量。沃尔玛上涨1.5%,耐克上涨超过5%,帮助抵消部分科技股下跌带来的压力。
市场广度也出现改善。目前,超过一半的标普500指数成分股运行在200日移动均线上方,高于9月底约40%的水平。沃尔玛、克罗格、HCA Healthcare和Universal Health Services等股票,均在约一个月来首次重新站上这一关键技术位置。
这一变化表明,市场上涨的参与范围正在扩大,行情对少数AI热门股的依赖有所减轻。不过,更多股票站上长期均线,仍需后续走势配合,才能确认改善能否持续。
MAI Capital Management旗下Evoke联席首席投资官Alex Shahidi表示,当美国国债收益率达到5%、处于本世纪初以来的高位时,投资者自然会将其与大举押注AI的风险回报进行比较。
他认为,关键并非完全退出或进入AI,而是投资组合应该在这一领域集中到什么程度。
存储芯片忧虑持续,半导体ETF录得八连跌
尽管部分AI相关股票反弹,芯片板块整体仍未摆脱调整。
iShares半导体ETF(SOXX)收跌0.91%,录得连续第八个交易日下跌,为2015年9月以来首次出现八连跌。该基金在2006年5月曾连续九个交易日下跌。本轮调整中,其盘中累计跌幅一度超过15%。
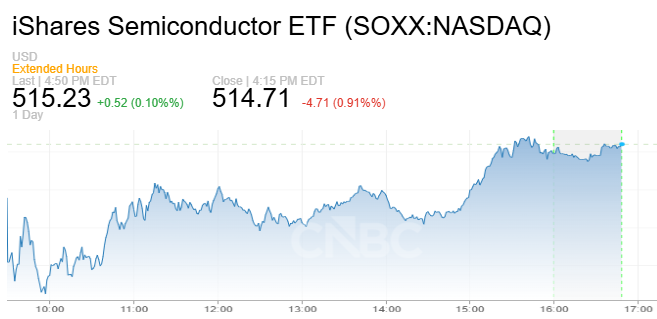
(图源:CNBC)
希捷科技和西部数据延续本周跌势,市场担心,随着中国竞争对手扩大供应,存储芯片行业未来可能出现供给过剩。韩国SK海力士此前大幅下跌,也加剧了投资者对这一领域的谨慎情绪。
特斯拉首席执行官马斯克在社交平台X上表示,中国将在2028年生产“大量内存”,进一步引发市场对行业竞争及未来供应格局的讨论。
不过,个股表现出现分化。美光科技从盘中下跌转为上涨,最终收高1.87%;AMD则下跌1.5%,显示资金并未同步回流整个半导体板块。
CoreWeave反弹近6%,信用市场仍亮警灯
AI云服务公司CoreWeave成为当天最受关注的股票之一。该股周三暴跌15.5%后,周四盘中一度继续承压,最终反弹5.94%,收报69.69美元。
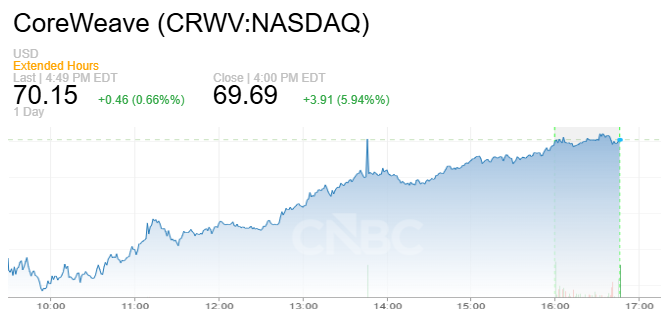
(图源:CNBC)
其他同类企业也出现不同程度的修复。Nebius从盘中下跌转为收高1.29%,Iren最终跌幅收窄至不足1%。
然而,股价回升与信用市场的紧张形成鲜明反差。CoreWeave为建设AI基础设施,已经承担超过510亿美元的债务及相关义务,投资者担心,其未来现金流能否及时兑现,以支撑庞大的资本支出与偿债需求。
周四,CoreWeave一只2031年到期、票面利率为9.75%的债券,到期收益率升至15.78%。债券价格与收益率反向变动,收益率攀升反映出投资者要求更高的风险补偿。
与此同时,该公司五年期信用违约互换(CDS)利差盘中一度突破1140个基点,随后约为1038个基点,较一周前扩大约16%,较一年前扩大164%。
CDS是投资者用于对冲借款人违约风险的工具。利差扩大意味着相关信用保护成本上升,也显示市场对偿债风险的担忧加深。
标普全球市场财智固定收益定价执行董事Gavan Nolan表示,1000个基点或以上的利差通常是信用压力明显的信号。他指出,市场并非质疑CoreWeave的服务是否存在真实需求,而是关注相关业务最终能否转化为现金流。
Evercore ISI交易团队也表示,市场正在对缺乏经营现金流支撑的AI债务融资表达抵触。
千亿美元订单能否兑现,成为多空争论焦点
CoreWeave管理层则强调,公司业务基础足以支撑现有债务。
根据CNBC获得的一份备忘录,首席执行官Mike Intrator周三表示,建设一种新型科技企业的过程中,市场可能出现误解和非理性反应。他对公司的积压订单保持信心,认为其足以支持全部债务义务。
德意志银行周四的报告显示,CoreWeave积压订单超过1000亿美元,其中约三分之二来自投资级交易对手,包括微软、Meta、IBM和卡特彼勒。该行此前重申对CoreWeave的买入评级,将市场波动视为买入机会。
不过,德意志银行全球宏观与主题研究主管Jim Reid警告,市场担忧可能形成“自我实现”的循环,并引发其他AI相关企业的问题。
信用压力也开始向其他公司扩散。甲骨文五年期CDS利差本周升至约282个基点,一周内扩大约10%。Reid表示,如果甲骨文的BBB评级遭到下调,可能迫使仅允许持有投资级债券的投资者出售相关资产。
AI收入增长能否支撑估值,市场要求更高
除了融资成本,AI行业收入增长与估值之间的关系,也受到越来越多关注。
消息人士向CNBC透露,Anthropic第三季度营收增至168亿美元。但部分交易员担心,即使收入规模持续扩大,其增长速度仍未必足以支撑芯片制造商此前累积的巨大涨幅。
市场讨论的重点因此逐渐从“AI需求是否增长”,转向“增长能否转化为足够利润和现金流”。对于依赖举债采购芯片、建设数据中心并出租算力的企业而言,客户需求、资本支出和融资成本之间的平衡,正成为估值的重要考验。
巴克莱关注特斯拉与SpaceX潜在整合
个股消息方面,巴克莱分析师Dan Levy在周三的客户报告中表示,近期管理层言论显示,特斯拉与SpaceX的潜在合并可能具有吸引力。
他认为,两家公司生产体系的垂直整合,以及重复管理成本的减少,可能创造额外价值,并将得克萨斯州Terafab项目视为潜在整合的重要因素。
不过,这属于分析师对潜在交易逻辑的判断,并不代表双方已宣布合并。
周四收盘呈现出的核心特征,是资金轮动与风险重估同时进行:消费等板块走强,帮助道指领涨;部分科技股探底回升,推动纳指翻红;但半导体持续调整、AI企业信用利差扩大,也表明市场对这轮资本支出热潮的审视仍在继续。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。